Domain npbl.de kaufen?
Wir ziehen mit dem Projekt
npbl.de um.
Sind Sie am Kauf der Domain
npbl.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain npbl.de kaufen?
Warum krankentagegeldversicherung?
Die Krankentagegeldversicherung ist wichtig, um Einkommensverluste bei längerer Krankheit abzufedern. Wenn man aufgrund einer Krankheit nicht arbeiten kann, erhält man durch die Versicherung ein tägliches Krankentagegeld, um den Verdienstausfall zu kompensieren. Dadurch kann man seine laufenden Kosten wie Miete, Versicherungen und Lebensmittel weiterhin decken. Zudem bietet die Krankentagegeldversicherung finanzielle Sicherheit und schützt vor existenziellen Risiken im Falle einer längeren Krankheit. Es ist daher sinnvoll, sich frühzeitig mit dem Abschluss einer Krankentagegeldversicherung zu befassen, um im Ernstfall abgesichert zu sein. **
Was bedeutet krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine Versicherungspolice, die im Falle einer Krankheit oder Verletzung des Versicherten eine finanzielle Unterstützung bietet. Das Krankentagegeld wird in der Regel als tägliche Zahlung geleistet und soll den Verdienstausfall während der Krankheitsphase ausgleichen. Diese Art von Versicherung kann besonders für Selbstständige oder Freiberufler wichtig sein, da sie keinen Anspruch auf Lohnfortzahlung im Krankheitsfall haben. Die Höhe des Krankentagegeldes und die Dauer der Zahlungen können je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen und Leistungen einer Krankentagegeldversicherung sorgfältig zu prüfen, um im Ernstfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Krankentagegeldversicherung
Top-Angebote
Produkte zum Begriff Krankentagegeldversicherung:
-
Oceama - Torpedo 2.0 - Unterwasser Spiel & TrainingOceama - Torpedo 2.0 - Unterwasser Spiel- & Training Die innovative Weiterentwicklung des beliebten Toypedo sorgt für eine noch bessere Reichweite unter Wasser, der Torpedo 2.0 schraubt sich regelrecht durch das Wasser! Der ultimative Unterwasser Spiel- und Sportartikel, sorgt für jede Menge Spass, sowie auch sportliche Herausforderungen. Der Torpedo 2.0 wird vergleichbar einem Dartpfeil unter Wasser geworfen und gleitet daraufhin sehr schnell durch das Wasser. Wichtig ist hierbei, dass der Torpedo 2.0 wirklich gerade aus der Hand heraus geworfen wird, damit er seine maximale Effizienz entfalten kann. Im Optimalfall gleitet der Torpedo 2.0 zwischen 10 und 15 Meter weit unter Wasser. Der Torpedo 2.0 besteht aus Vollgummi und hat in seiner Spitze eine kleine Luftkammer, damit er bestens ausbalanciert unter Wasser gleiten kann. Der Torpedo 2.0 sinkt, wenn er seine Geschwindigkeit verloren hat üblicherweise zu Boden.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann endet die krankentagegeldversicherung?
Die Krankentagegeldversicherung endet in der Regel, wenn der versicherte Zeitraum abgelaufen ist, für den die Versicherung abgeschlossen wurde. Dies kann je nach Vertrag unterschiedlich sein, typischerweise beträgt die maximale Dauer jedoch 12 Monate. Ein weiterer Grund für das Ende der Krankentagegeldversicherung kann eintreten, wenn der Versicherte wieder arbeitsfähig wird und somit kein Anspruch mehr auf das Krankentagegeld besteht. Auch bei einer dauerhaften Berufsunfähigkeit oder dem Eintritt des Rentenalters kann die Versicherung enden. Es ist wichtig, die genauen Bedingungen des Vertrags zu kennen, um zu verstehen, wann die Krankentagegeldversicherung endet. **
-
Wie funktioniert eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes wird vor Vertragsabschluss festgelegt und kann je nach Tarif variieren. Um Leistungen zu erhalten, muss der Versicherte arbeitsunfähig sein und eine ärztliche Bescheinigung vorlegen. Die Dauer der Leistungszahlung hängt von den Vertragsbedingungen ab und kann unterschiedlich sein. Es ist wichtig, die genauen Konditionen der Krankentagegeldversicherung zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Wann zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt in der Regel, wenn du aufgrund einer Krankheit arbeitsunfähig bist und deshalb deinen Beruf nicht ausüben kannst. Die Versicherung tritt in Kraft, sobald eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorliegt. Die Höhe des Krankentagegeldes richtet sich nach der vereinbarten Versicherungssumme und wird für einen bestimmten Zeitraum gezahlt, der je nach Vertrag variieren kann. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Krankentagegeldversicherung zu kennen, um im Fall der Arbeitsunfähigkeit abgesichert zu sein. **
-
Was zahlt eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geldbetrag, um den Verdienstausfall während der Krankheitszeit zu kompensieren. Die Höhe des Tagessatzes wird bei Vertragsabschluss festgelegt und kann je nach Versicherungsanbieter variieren. Die Leistungsdauer der Krankentagegeldversicherung ist begrenzt und endet in der Regel nach einer bestimmten Anzahl von Tagen oder sobald der Versicherte wieder arbeitsfähig ist. Es ist wichtig, die genauen Bedingungen und Leistungsumfang der Krankentagegeldversicherung im Versicherungsvertrag zu prüfen, um im Ernstfall gut abgesichert zu sein. **
Was zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. In der Regel wird das Krankentagegeld für einen bestimmten Zeitraum gezahlt, je nach Vertragsbedingungen. Es dient dazu, den Versicherten finanziell abzusichern, wenn er aufgrund einer Krankheit nicht arbeiten kann. Es ist wichtig, die genauen Leistungen und Bedingungen der Krankentagegeldversicherung im Vertrag zu prüfen. **
Was kostet eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine zusätzliche Absicherung, die im Falle einer Krankheit ein tägliches Geldleistung bietet. Die Kosten für eine Krankentagegeldversicherung können je nach Anbieter, Versicherungssumme, Gesundheitszustand und Alter variieren. Es ist wichtig, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Ein Versicherungsmakler oder -berater kann dabei helfen, die passende Krankentagegeldversicherung zu finden und die Kosten zu ermitteln. Es ist ratsam, sich vor Abschluss einer Krankentagegeldversicherung über die genauen Leistungen, Bedingungen und Kosten zu informieren. **
Top-Angebote
Produkte zum Begriff Krankentagegeldversicherung:
-
Warum krankentagegeldversicherung?
Die Krankentagegeldversicherung ist wichtig, um Einkommensverluste bei längerer Krankheit abzufedern. Wenn man aufgrund einer Krankheit nicht arbeiten kann, erhält man durch die Versicherung ein tägliches Krankentagegeld, um den Verdienstausfall zu kompensieren. Dadurch kann man seine laufenden Kosten wie Miete, Versicherungen und Lebensmittel weiterhin decken. Zudem bietet die Krankentagegeldversicherung finanzielle Sicherheit und schützt vor existenziellen Risiken im Falle einer längeren Krankheit. Es ist daher sinnvoll, sich frühzeitig mit dem Abschluss einer Krankentagegeldversicherung zu befassen, um im Ernstfall abgesichert zu sein. **
-
Was bedeutet krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine Versicherungspolice, die im Falle einer Krankheit oder Verletzung des Versicherten eine finanzielle Unterstützung bietet. Das Krankentagegeld wird in der Regel als tägliche Zahlung geleistet und soll den Verdienstausfall während der Krankheitsphase ausgleichen. Diese Art von Versicherung kann besonders für Selbstständige oder Freiberufler wichtig sein, da sie keinen Anspruch auf Lohnfortzahlung im Krankheitsfall haben. Die Höhe des Krankentagegeldes und die Dauer der Zahlungen können je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Bedingungen und Leistungen einer Krankentagegeldversicherung sorgfältig zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann endet die krankentagegeldversicherung?
Die Krankentagegeldversicherung endet in der Regel, wenn der versicherte Zeitraum abgelaufen ist, für den die Versicherung abgeschlossen wurde. Dies kann je nach Vertrag unterschiedlich sein, typischerweise beträgt die maximale Dauer jedoch 12 Monate. Ein weiterer Grund für das Ende der Krankentagegeldversicherung kann eintreten, wenn der Versicherte wieder arbeitsfähig wird und somit kein Anspruch mehr auf das Krankentagegeld besteht. Auch bei einer dauerhaften Berufsunfähigkeit oder dem Eintritt des Rentenalters kann die Versicherung enden. Es ist wichtig, die genauen Bedingungen des Vertrags zu kennen, um zu verstehen, wann die Krankentagegeldversicherung endet. **
-
Wie funktioniert eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes wird vor Vertragsabschluss festgelegt und kann je nach Tarif variieren. Um Leistungen zu erhalten, muss der Versicherte arbeitsunfähig sein und eine ärztliche Bescheinigung vorlegen. Die Dauer der Leistungszahlung hängt von den Vertragsbedingungen ab und kann unterschiedlich sein. Es ist wichtig, die genauen Konditionen der Krankentagegeldversicherung zu prüfen, um im Ernstfall gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Krankentagegeldversicherung
-
Oceama - Torpedo 2.0 - Unterwasser Spiel & TrainingOceama - Torpedo 2.0 - Unterwasser Spiel- & Training Die innovative Weiterentwicklung des beliebten Toypedo sorgt für eine noch bessere Reichweite unter Wasser, der Torpedo 2.0 schraubt sich regelrecht durch das Wasser! Der ultimative Unterwasser Spiel- und Sportartikel, sorgt für jede Menge Spass, sowie auch sportliche Herausforderungen. Der Torpedo 2.0 wird vergleichbar einem Dartpfeil unter Wasser geworfen und gleitet daraufhin sehr schnell durch das Wasser. Wichtig ist hierbei, dass der Torpedo 2.0 wirklich gerade aus der Hand heraus geworfen wird, damit er seine maximale Effizienz entfalten kann. Im Optimalfall gleitet der Torpedo 2.0 zwischen 10 und 15 Meter weit unter Wasser. Der Torpedo 2.0 besteht aus Vollgummi und hat in seiner Spitze eine kleine Luftkammer, damit er bestens ausbalanciert unter Wasser gleiten kann. Der Torpedo 2.0 sinkt, wenn er seine Geschwindigkeit verloren hat üblicherweise zu Boden.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
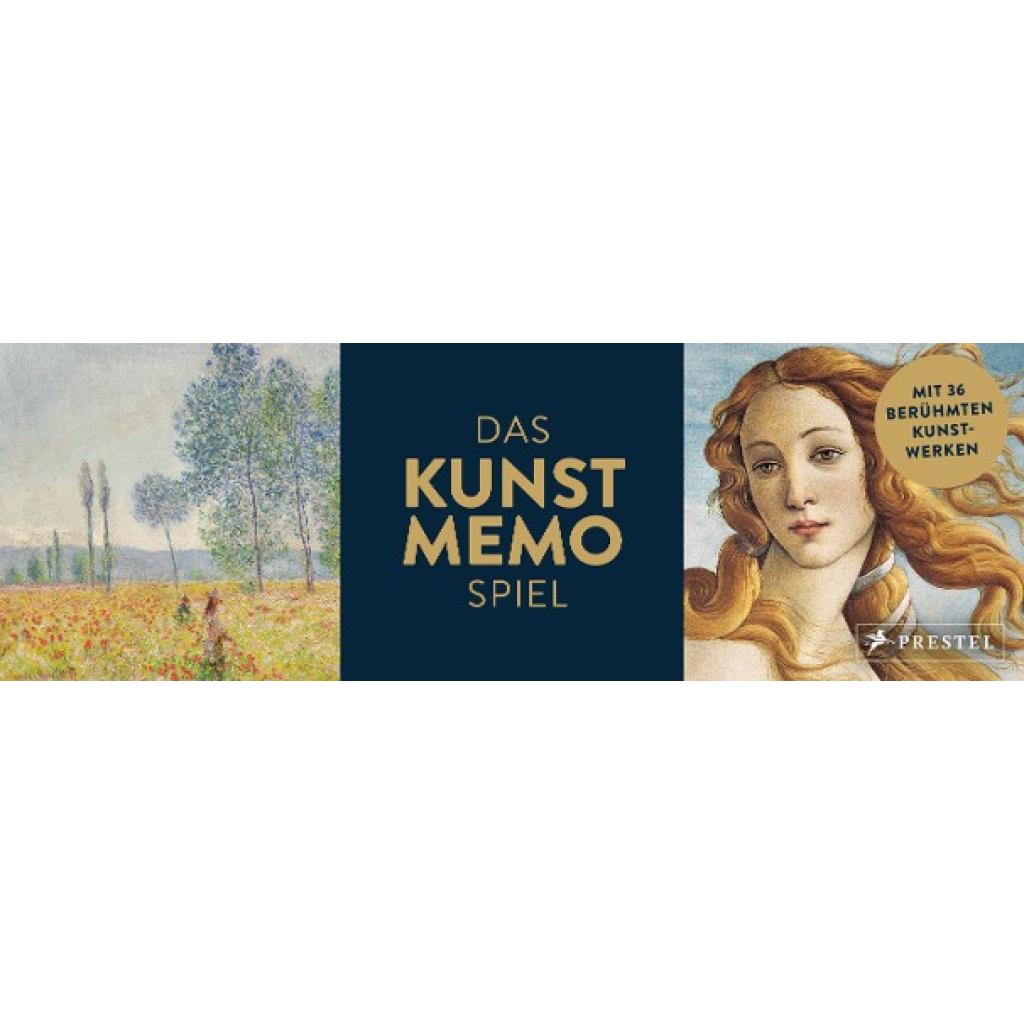
Das Kunst-Memo-Spiel (Spiel)Das Kunst-Memo-Spiel (Spiel) , Mit 36 berühmten Kunstwerken. Finden Sie zwei verschiedene Detailausschnitte aus ein und demselben Kunstwerk! , SIM-Karten-Zubehör > SIM- & Telefonkarten , Erscheinungsjahr: 20200217, Produktform: NonBook, Beilage: Mit 72 Memokärtchen und Spielanleitung, Abbildungen: 7,5 x 23 x 7 cm, Keyword: ab 4; familienmemory; familienspiel; gedächtnisspiel; gemischtes doppel; geschenk muttertag; gesellschaftsspiel; impressionismus; intelligente spiele; kunst; kunst memo; kunst quartett; memory; memory kunst; memospiel; museum spiel; spiel; van gogh, Fachschema: Kunst~Non Books / Spiele / Memo-Spiele, Fachkategorie: Kinder/Jugendliche: Sachbuch~Spiele für Drinnen, Altersempfehlung / Lesealter: 18, ab Alter: 4, Warengruppe: NB/Bildende Kunst, Fachkategorie: Geschenkbücher, Text Sprache: ger, UNSPSC: 49119900, Warenverzeichnis für die Außenhandelsstatistik: 49119900, Sender’s product category: NONBO, Verlag: Prestel Verlag, Verlag: Prestel Verlag, Verlag: Prestel Verlag, Verlag: Prestel, Warnung vor Sicherheitsrisiken in der EU: Für Kinder unter 3 Jahren nicht geeignet wegen verschluckbarer Kleinteile., Länge: 233, Breite: 78, Höhe: 59, Gewicht: 486, Produktform: NonBook, Genre: Spiele, PBS, Genre: Spiele, PBS, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt in der Regel, wenn du aufgrund einer Krankheit arbeitsunfähig bist und deshalb deinen Beruf nicht ausüben kannst. Die Versicherung tritt in Kraft, sobald eine ärztliche Bescheinigung über die Arbeitsunfähigkeit vorliegt. Die Höhe des Krankentagegeldes richtet sich nach der vereinbarten Versicherungssumme und wird für einen bestimmten Zeitraum gezahlt, der je nach Vertrag variieren kann. Es ist wichtig, die genauen Bedingungen und Ausschlüsse der Krankentagegeldversicherung zu kennen, um im Fall der Arbeitsunfähigkeit abgesichert zu sein. **
-
Was zahlt eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geldbetrag, um den Verdienstausfall während der Krankheitszeit zu kompensieren. Die Höhe des Tagessatzes wird bei Vertragsabschluss festgelegt und kann je nach Versicherungsanbieter variieren. Die Leistungsdauer der Krankentagegeldversicherung ist begrenzt und endet in der Regel nach einer bestimmten Anzahl von Tagen oder sobald der Versicherte wieder arbeitsfähig ist. Es ist wichtig, die genauen Bedingungen und Leistungsumfang der Krankentagegeldversicherung im Versicherungsvertrag zu prüfen, um im Ernstfall gut abgesichert zu sein. **
-
Was zahlt die krankentagegeldversicherung?
Die Krankentagegeldversicherung zahlt dem Versicherten im Falle einer Krankheit ein tägliches Geld, um den Verdienstausfall zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. In der Regel wird das Krankentagegeld für einen bestimmten Zeitraum gezahlt, je nach Vertragsbedingungen. Es dient dazu, den Versicherten finanziell abzusichern, wenn er aufgrund einer Krankheit nicht arbeiten kann. Es ist wichtig, die genauen Leistungen und Bedingungen der Krankentagegeldversicherung im Vertrag zu prüfen. **
-
Was kostet eine krankentagegeldversicherung?
Eine Krankentagegeldversicherung ist eine zusätzliche Absicherung, die im Falle einer Krankheit ein tägliches Geldleistung bietet. Die Kosten für eine Krankentagegeldversicherung können je nach Anbieter, Versicherungssumme, Gesundheitszustand und Alter variieren. Es ist wichtig, verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Ein Versicherungsmakler oder -berater kann dabei helfen, die passende Krankentagegeldversicherung zu finden und die Kosten zu ermitteln. Es ist ratsam, sich vor Abschluss einer Krankentagegeldversicherung über die genauen Leistungen, Bedingungen und Kosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.